Laporan McKinsey: Era Baru Fintech Ditentukan AI, Aset Digital, dan Lisensi Bank
Laporan McKinsey bersama QED Investors memetakan empat tren era baru fintech: AI sebagai akselerator utama, stablecoin yang masih didominasi trading, perlombaan lisensi bank, dan kebangkitan fintech horizontal yang tumbuh 25 persen lebih cepat.
Industri fintech global telah memasuki era baru yang tidak lagi ditandai oleh euforia spekulatif, melainkan oleh fokus yang lebih seimbang pada skalabilitas, profitabilitas, serta kematangan operasional dan regulasi. Hal itu menjadi benang merah laporan terbaru McKinsey & Company bersama QED Investors, "The next age of fintech: AI, digital assets, and new paths to success", yang merangkum empat tren utama pembentuk lanskap tersebut.
Menurut laporan itu, kecerdasan buatan (AI) dan aset digital menjadi teknologi kunci yang mendorong efisiensi sekaligus membuka peluang bisnis baru. Ada pula pergeseran strategis: perusahaan fintech mapan kini memburu lisensi perbankan agar dapat mengendalikan seluruh rantai nilai. Tren keempat adalah kemunculan perusahaan fintech "horizontal" — penyedia perangkat lunak yang membantu memodernisasi pemain lama dan justru mencatat pertumbuhan pesat.
1. AI sebagai akselerator utama
Laporan itu menyebut AI sebagai kekuatan paling berdampak dalam merombak fintech, sekaligus akselerator di balik tren struktural yang selama bertahun-tahun menggerus keunggulan pemain lama. Perusahaan fintech memakai AI untuk membangun produk dalam hitungan minggu alih-alih tahun, melayani segmen pelanggan yang sebelumnya tidak layak secara ekonomi, dan menekan struktur biaya sedemikian agresif sehingga model operasional warisan sulit bersaing dari sisi harga.
Adopsi awal sudah memberi imbal hasil nyata. Mengacu laporan 2026 dari Cambridge Centre for Alternative Finance:
- 79% responden melaporkan hasil positif di fungsi teknologi, data, dan produk.
- Perusahaan fintech merasakan manfaat lebih besar daripada perusahaan tradisional: 86% versus 68%.
- Fungsi back office dan operasional menyusul di angka 75% secara keseluruhan, dengan fintech 76% dan perusahaan tradisional 72%.
Namun McKinsey memperingatkan bahwa bagi pemain lama yang belum bergerak tegas, celah kompetitif semakin melebar. Sementara bagi fintech yang sudah berskala besar, AI kini menjadi pedang bermata dua: memperkuat keunggulan saat ini, tetapi sekaligus menurunkan hambatan yang dulu melindungi mereka dari gelombang pendatang baru.
2. Stablecoin untuk transaksi pembayaran
Tren kedua adalah bangkitnya aset digital, termasuk stablecoin dan deposito ter-tokenisasi. Stablecoin menawarkan penyelesaian transaksi instan dengan biaya nyaris nol, sehingga sangat menjanjikan untuk pembayaran lintas negara dan remitansi.
Meski demikian, laporan itu mencatat bahwa pemanfaatan stablecoin untuk kebutuhan nyata masih tergolong kecil — mayoritas volume masih dipakai untuk trading, arbitrase, dan aktivitas khas kripto:
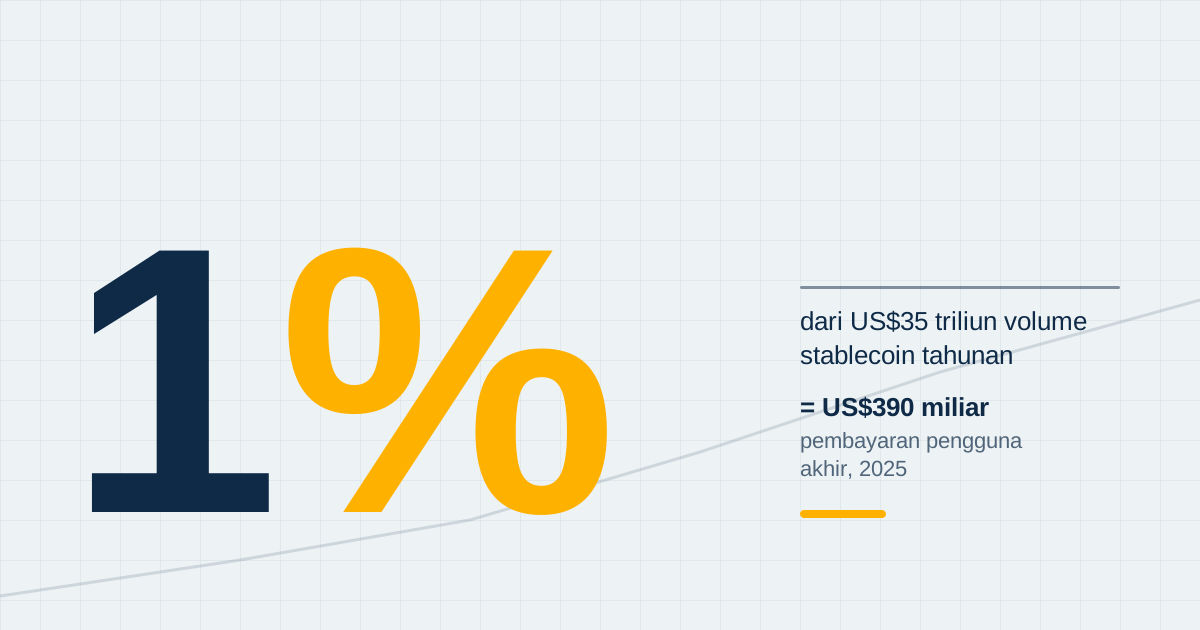
- Dari volume transaksi stablecoin tahunan yang dilaporkan mencapai US$35 triliun, hanya US$390 miliar — sekitar 1% — yang benar-benar merupakan pembayaran pengguna akhir seperti remitansi dan pembayaran pemasok pada 2025.
- Kendati kecil, angka itu lebih dari dua kali lipat level 2024, menandakan utilitas yang terus tumbuh.
- Citi memperkirakan total penerbitan stablecoin bisa mencapai US$1,9 triliun hingga US$4 triliun pada 2030, dibandingkan total pasokan sekitar US$280 miliar pada September 2025 — naik 40% dari sekitar US$200 miliar di awal 2025.
3. Lisensi bank sebagai aset strategis
Tren ketiga adalah perlombaan memperoleh lisensi perbankan yang semakin cepat. Lisensi ini tidak lagi dipandang sebagai hambatan regulasi, melainkan aset strategis yang memungkinkan perusahaan fintech beralih dari penyedia layanan pinggiran menjadi lembaga keuangan terintegrasi penuh.
- Sepanjang 2025 saja, 21 perusahaan fintech mengajukan izin bank di Amerika Serikat — jumlah itu melampaui gabungan empat tahun sebelumnya.
- Di antaranya nama-nama besar seperti PayPal, Ripple, dan Interactive Brokers.
Dengan lisensi bank, perusahaan-perusahaan itu mendapat kendali langsung atas infrastruktur keuangannya: menekan biaya operasional, membuka skalabilitas yang lebih tinggi, menerima simpanan nasabah sebagai sumber pendanaan yang lebih stabil, serta terhubung langsung ke sistem pembayaran tanpa bergantung pada bank perantara. Mereka juga dapat menawarkan layanan keuangan yang lebih luas dalam satu atap, yang berdampak pada margin dan retensi pelanggan. Bagi perusahaan berbasis kripto seperti Ripple, lisensi bank sekaligus memberi legitimasi regulasi dan integrasi yang lebih erat dengan sistem keuangan tradisional.
4. Kebangkitan fintech horizontal
Tren keempat adalah kemunculan fintech horizontal: perusahaan perangkat lunak dan penggerak ekosistem yang membantu mendigitalisasi pemain lama serta meningkatkan efisiensi di sepanjang rantai nilai jasa keuangan.
Contohnya, pemain AI agentik seperti Omilia menawarkan solusi AI yang dapat belajar sendiri untuk industri teregulasi seperti jasa keuangan, dapat diterapkan cepat, dan memberi manfaat biaya serta layanan dalam hitungan hari. Sementara Alloy dan Footprint menyediakan alat pengambilan keputusan identitas dan manajemen risiko otomatis yang dipakai bank, koperasi kredit, dan startup fintech untuk mengotomatiskan KYC, KYB, penyaringan anti-pencucian uang (AML), dan deteksi penipuan.
- Fintech horizontal kini menyumbang sekitar 13% pendapatan industri, tetapi tumbuh 25% lebih cepat daripada perusahaan yang bersaing langsung dengan pemain jasa keuangan selama empat tahun terakhir.
- Pergeseran minat investor terlihat di sektor insurtech Inggris: pada 2021, perusahaan yang menjual asuransi langsung ke pelanggan menarik 75% investasi dan pemain horizontal hanya 25%. Pada 2024, proporsinya berbalik — lebih dari 90% pendanaan mengalir ke perusahaan insurtech yang fokus mendigitalisasi pemain lama.
Pertumbuhan itu bertumpu pada peran mereka sebagai penggerak transformasi seluruh industri. Perusahaan seperti ini tidak terlalu bergantung pada tren konsumen dan didorong oleh kebutuhan struktural bank untuk memodernisasi diri, sehingga lintasan pertumbuhannya dinilai lebih kokoh dan tahan terhadap kejenuhan pasar.
Opini: Yang menarik dari laporan ini bukan sekadar daftar teknologinya, melainkan pergeseran sumber nilai. Selama bertahun-tahun narasi fintech bertumpu pada janji menggantikan bank; kini sebagian nilai justru berpindah ke perusahaan yang membantu bank bertransformasi — tercermin dari lonjakan pendanaan insurtech horizontal dari 25% ke lebih dari 90% dalam tiga tahun. Dua catatan perlu dijaga agar angka-angka ini tidak dibaca berlebihan. Pertama, data adopsi AI di sini sebagian besar berbasis survei persepsi responden, bukan pengukuran produktivitas yang diaudit independen. Kedua, kesenjangan antara volume stablecoin US$35 triliun dan pembayaran nyata sebesar 1% adalah pengingat sehat bahwa ukuran transaksi tidak sama dengan adopsi. Bagi pelaku industri, implikasi praktisnya bukan soal siapa yang paling cepat memakai AI, melainkan siapa yang mampu mengubahnya menjadi proses, kontrol risiko, dan model bisnis yang bisa dipertanggungjawabkan.